Domain otc-derivate.de kaufen?
Wir ziehen mit dem Projekt
otc-derivate.de um.
Sind Sie am Kauf der Domain
otc-derivate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain otc-derivate.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Klimawandel – Grundlagen und Spekulation, Fachbücher von Walter HehlKlimawandel ist in aller Munde, aber die Zusammenhänge aus den Bereichen Physik, Chemie und Systemtheorie zu verstehen, sind schwer. Wolken können Sonnenstrahlung abweisen (kühlen) oder helfen, Wärmestrahlung zu speichern (wärmen). Es ist naturgemäss viel schwieriger, das Zusammenwirken solcher gegenläufiger Trends zu verstehen als eindeutige Abläufe. In diesem Buch sind die Zusammenhänge auf das zum Verständnis Notwendige reduziert und in einen historischen Kontext gestellt, sodass sich ein schlüssiges Bild ergibt – ohne spezielles Fachwissen. Woher kam die Unentschlossenheit vergangener Jahrzehnte, ob wir einer Erwärmung oder einer neuen Kaltzeit entgegensteuern? Wie ist dies wissenschaftlich zu bewerten? Welche Rolle spielen Entwicklungen von Technologien und wie beeinflussen sie Politik und Philosophie? Welche Phasen der Erkenntnis wurden durchlebt und wie wichtig sind sie für wissenschaftliche und gesellschaftliche Akzeptanz? Gegen welche Rückkopplungen im Klimasystem müssen wir ankämpfen? Ein Anliegen des Buches ist es, nicht naiv zu sein, sondern auf der Basis sicherer Informationen die ganze Realität zu erfassen.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
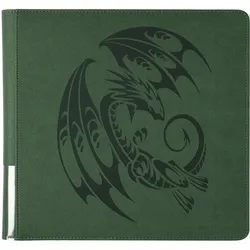
Arcane Tinman PortfolioDie dichten und üppigen Farben eines Waldbodens, unter denen sich eine Fülle von Geheimnissen verbirgt. Tauschen, zeigen und präsentieren Sie Ihre Karten in einem exklusiven Card Codex-Portfolio. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Dellen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Einstecktaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Der Card Codex 576 bietet Ihnen die Möglichkeit, bis zu 576 Karten auf seinen 24 Seiten mit jeweils 24 Einstecktaschen auszustellen. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.34,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Optionen, Futures und andere Derivate, Fachbücher von John C. HullDas Buch ist ständig erweitert und angepasst worden, um mit den Entwicklungen auf den Derivatemärkten Schritt zu halten. An den Kapitelenden wurden viele neue Aufgaben hinzugefügt, zu denen es jetzt neue Lösungen gibt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Professioneller Börsenhandel, Sachbücher von Erdal CeneDas Buch "Professioneller Börsenhandel" von Erdal Cene bietet eine umfassende Einführung in die Welt des Börsenhandels. Es richtet sich an angehende Trader, die lernen möchten, wie sie erfolgreich an der Börse agieren können. Cene, ein erfahrener Börsenhändler, teilt seine persönlichen Aha-Erlebnisse und vermittelt praxisnahe Strategien, um häufige Fehler zu vermeiden. Der Leser erfährt, wie man eine individuelle Handelsstrategie entwickelt, die auf den eigenen Bedürfnissen basiert. Zudem werden wichtige Aspekte wie die Grundlagen der Kursentstehung, das Börsenalphabet und Methoden zur Selbstkontrolle behandelt. Das Buch ist reich an Grafiken und Tabellen, die das Verständnis der komplexen Themen erleichtern und den Leser auf dem Weg zu einem bewussten und entspannten Umgang mit den Herausforderungen des Börsenalltags unterstützen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deverbale Derivate von Verben auf "-ieren", FachbücherSagt man Identifikation oder Identifizierung von Opfern? Ist das Derivat Konfrontierung im Sprachgebrauch überhaupt belegt? Ist Signalisation nur in der Schweiz gebräuchlich? Diesen und weiteren Fragen geht Martin Mostýn nach. Er analysiert ausgewählte Derivate auf -ierung und -ion im Hinblick auf ihre Okkurrenz und Kookkurrenz und beschreibt ihre paradigmatischen sowie syntagmatischen Relationen aus der Perspektive der Synonymie und ihrer lexikografischen Darstellung in ausgewählten Wörterbüchern sowie unter Einbeziehung metalexikografischer und korpuslinguistischer Methoden. Ausgehend von 2.487 Verben auf -ieren ermittelt Mostýn, welche Derivate auf -ierung und -ion im Sprachgebrauch belegt sind, inwiefern sie einander in verschiedenen Kontexten substituieren können und ob Wörterbuchangaben dem tatsächlichen Gebrauch entsprechen. Darüber hinaus berücksichtigt er konkurrierende Formen wie Infinitivkonversionen.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klimawandel – Grundlagen und Spekulation, Fachbücher von Walter HehlKlimawandel ist in aller Munde, aber die Zusammenhänge aus den Bereichen Physik, Chemie und Systemtheorie zu verstehen, sind schwer. Wolken können Sonnenstrahlung abweisen (kühlen) oder helfen, Wärmestrahlung zu speichern (wärmen). Es ist naturgemäss viel schwieriger, das Zusammenwirken solcher gegenläufiger Trends zu verstehen als eindeutige Abläufe. In diesem Buch sind die Zusammenhänge auf das zum Verständnis Notwendige reduziert und in einen historischen Kontext gestellt, sodass sich ein schlüssiges Bild ergibt – ohne spezielles Fachwissen. Woher kam die Unentschlossenheit vergangener Jahrzehnte, ob wir einer Erwärmung oder einer neuen Kaltzeit entgegensteuern? Wie ist dies wissenschaftlich zu bewerten? Welche Rolle spielen Entwicklungen von Technologien und wie beeinflussen sie Politik und Philosophie? Welche Phasen der Erkenntnis wurden durchlebt und wie wichtig sind sie für wissenschaftliche und gesellschaftliche Akzeptanz? Gegen welche Rückkopplungen im Klimasystem müssen wir ankämpfen? Ein Anliegen des Buches ist es, nicht naiv zu sein, sondern auf der Basis sicherer Informationen die ganze Realität zu erfassen.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Ähnliche Suchbegriffe für Gesonderte
-
Arcane Tinman PortfolioDie dichten und üppigen Farben eines Waldbodens, unter denen sich eine Fülle von Geheimnissen verbirgt. Tauschen, zeigen und präsentieren Sie Ihre Karten in einem exklusiven Card Codex-Portfolio. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Dellen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Einstecktaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Der Card Codex 576 bietet Ihnen die Möglichkeit, bis zu 576 Karten auf seinen 24 Seiten mit jeweils 24 Einstecktaschen auszustellen. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.34,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Optionen, Futures und andere Derivate, Fachbücher von John C. HullDas Buch ist ständig erweitert und angepasst worden, um mit den Entwicklungen auf den Derivatemärkten Schritt zu halten. An den Kapitelenden wurden viele neue Aufgaben hinzugefügt, zu denen es jetzt neue Lösungen gibt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cene, Erdal: Professioneller BörsenhandelProfessioneller Börsenhandel , Zusammenhänge erkennen, Verluste verkraften, solide Gewinne machen , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20130814, Produktform: Leinen, Autoren: Cene, Erdal, Seitenzahl/Blattzahl: 552, Keyword: Aktientrading; Ali Taghikhan; André Rain; André Tiedje; Ausbruchstrading; Bastian Galuschka; Berufstätig; Birger Schäfermeier; Brent Penfold; Börsenhandel; Christian Stern; Daniel Schütz; Die ElliottWellen; Erdal Cene; Fibonacci; Fibonaccizahlen; Harald Weygand; Heiko Behrendt; Henry Philippson; Highspeedtrading; Jochen Stanzl; John Bollinger; John J. Murphy; John Murphy; Karin Roller; Mario Lüddemann; Marko Strehk; Markus Gabel; Michael Borgmann; Michael Hinterleitner; Michael Peroutka; Michael Voigt; MoneyManagement; Norman Welz; Oliver Baron; Philipp Berger; Prozyklisches Trading; Raimund Schriek; Rene Berteit; Rocco Gräfe; Sascha Gebhard; Screening; Sebastian Steyer; Steve Nison, Fachschema: Börse - Börsenhandel~Anlage (finanziell) - Geldanlage~Kapitalanlage, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Anlagen und Wertpapiere, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Finanzbuch Verlag, Verlag: Finanzbuch Verlag, Verlag: FinanzBuch Verlag, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1363, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783898796675, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.